提升类术语
笔记盈亏比、持仓均价、盘口、深度、杠杆:理解计算方式与市场结构。
内容为学习笔记,不构成投资建议。
四、提升类
38. 盈亏比
Risk/reward ratio
一笔交易里,预期能赚的钱和愿意亏的钱的比值。也叫风险回报比(risk/reward)。
中文里的“盈亏比”有两种用法:开仓前算的是潜在盈利 ÷ 潜在亏损,英文叫 risk/reward;交易结束后算的是平均盈利 ÷ 平均亏损,英文叫 profit/loss ratio。下面用的是前一种。
多头盈亏比 = (目标价 - 入场价) ÷ (入场价 - 止损价)
空头盈亏比 = (入场价 - 目标价) ÷ (止损价 - 入场价)
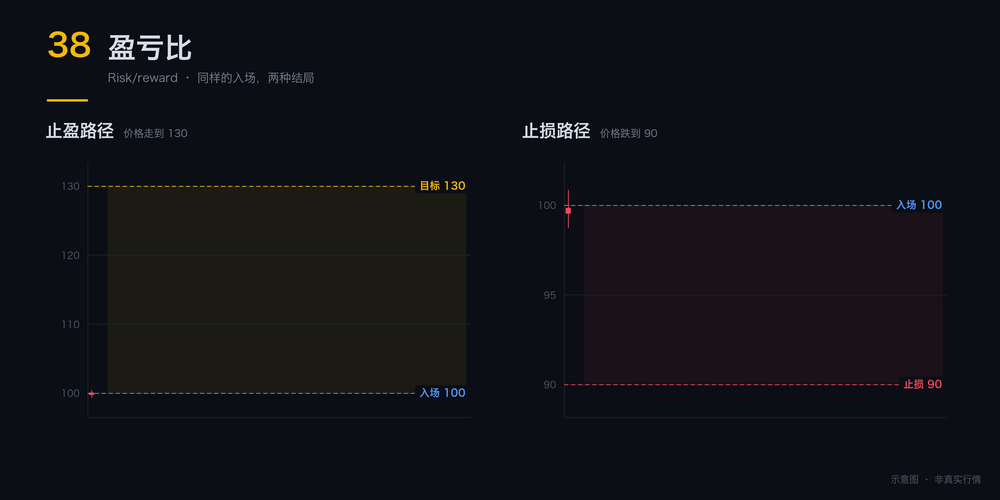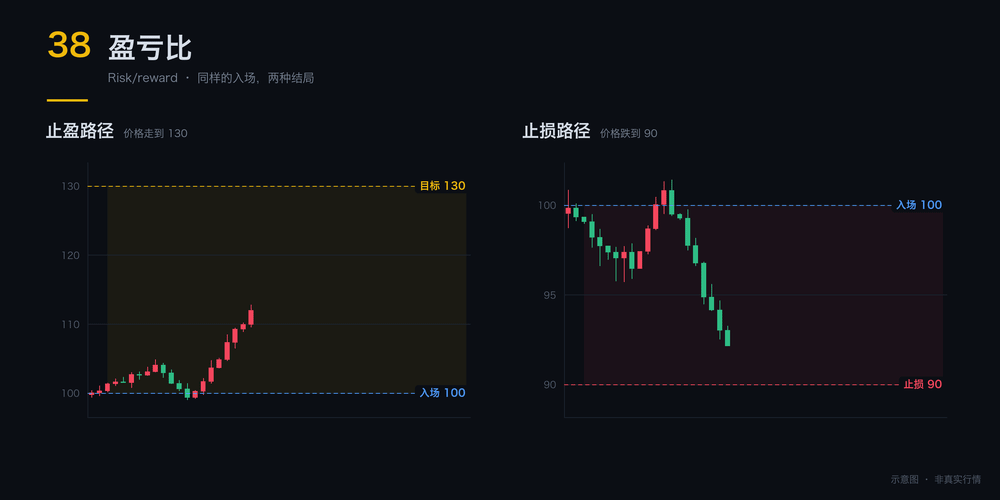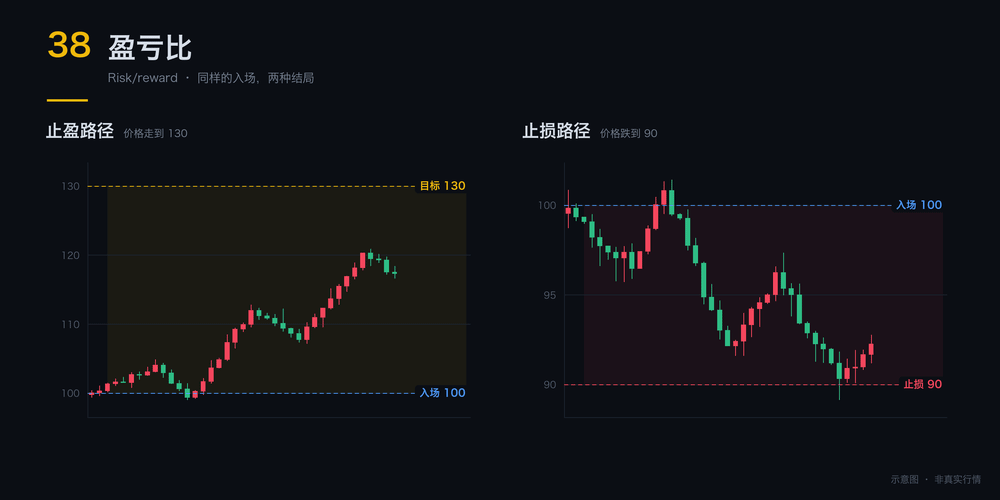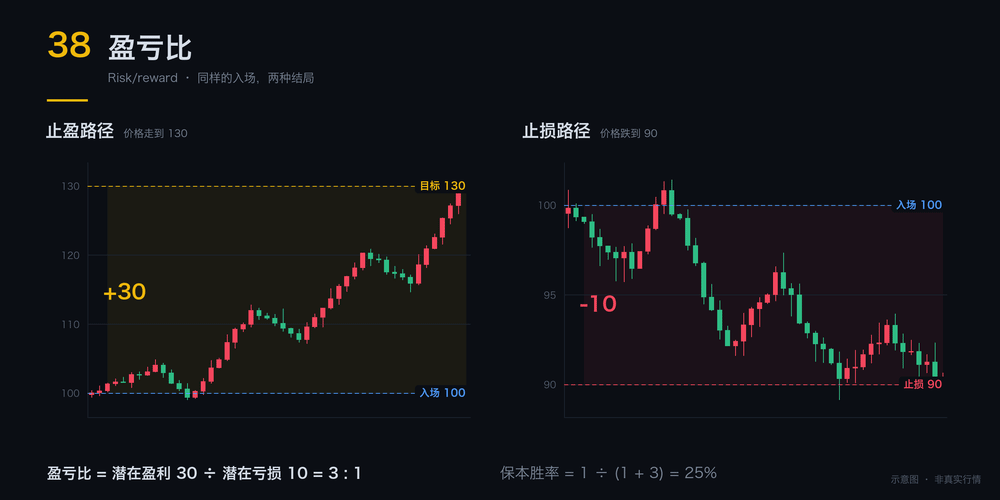
例:入场 100,止损 90,目标 130。盈利空间 30,亏损空间 10,盈亏比 3:1。
盈亏比要和胜率一起看。设盈亏比为 R、胜率为 p,长期每笔的期望(以 1 元风险金为单位)是:
期望 = p × R - (1 - p) × 1
盈亏比 3:1 时,保本胜率是 1 ÷ (1 + 3) = 25%。胜率 30% 时,期望 = 0.3 × 3 - 0.7 = +0.2,即每承担 1 元风险,长期期望赚 0.2 元。
反过来说,盈亏比 1:1 需要 50% 以上的胜率才不亏;盈亏比 3:1 只要 25% 以上。高盈亏比的策略通常胜率低,连续止损的次数会更多,资金管理要按最坏情况留余量。
按 100 笔、每笔风险 1 个单位计算(赢时赚 R,输时亏 1,表中是 100 笔的净盈亏):
| 胜率 | 1:1 | 1:2 | 1:3 | 1:5 |
|---|---|---|---|---|
| 25% | -50 | -25 | 0 | +50 |
| 30% | -40 | -10 | +20 | +80 |
| 40% | -20 | +20 | +60 | +140 |
| 50% | 0 | +50 | +100 | +200 |
保本胜率 = 1 ÷ (1 + R):1:1 是 50%,1:2 是 33.3%,1:3 是 25%,1:5 是 16.7%。
截图里的“爆仓率与盈亏比”表,把每笔风险固定为 10%,再看不同胜率和盈亏比下资金归零的概率。它算的不是单笔输赢,而是重复很多次之后的长期结果:胜率低、盈亏比又差时,破产概率接近 100%;盈亏比足够高、胜率中等时,破产概率才会明显下降。
 盈亏比
39. 做市商
Market maker
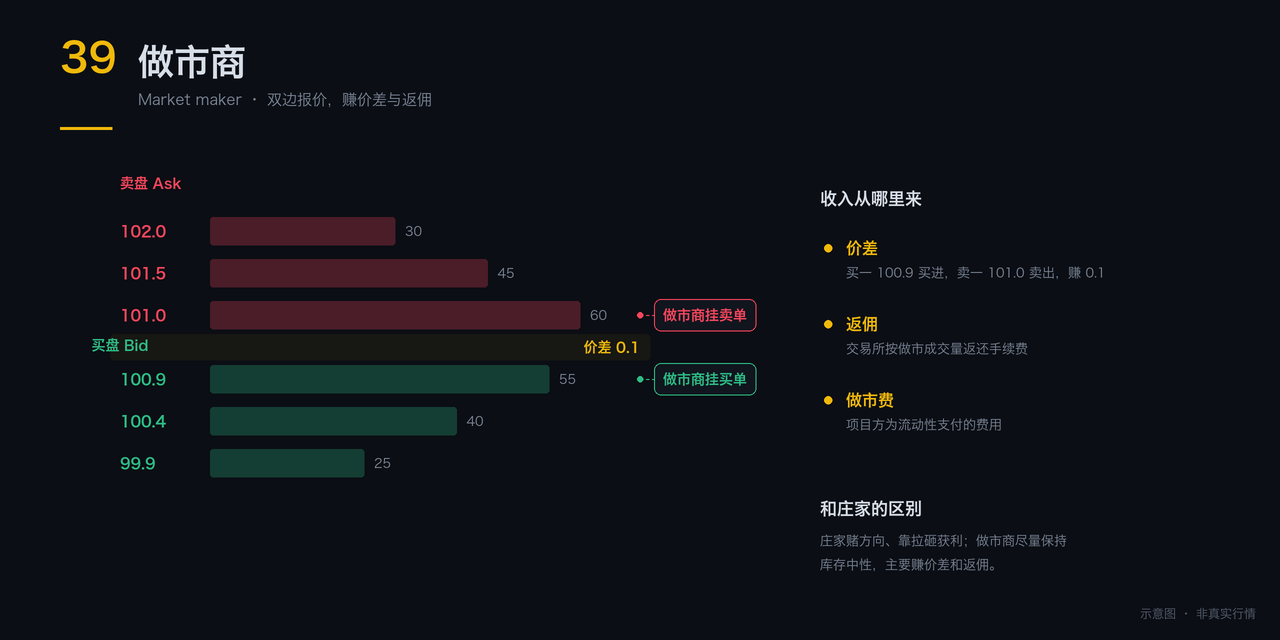
持续同时报出买价和卖价,为市场提供流动性,靠买卖价差(spread)获利。买价低于卖价,两边都有人成交,做市商赚中间的差。
加密市场里的做市商还有两种收入:交易所按成交量给的返佣,以及项目方支付的做市费用。它和“庄家”不是一回事:庄家通常赌方向、靠拉砸获利;做市商主要赚价差和返佣,尽量保持库存中性,不主动押方向。有的做市合同附带代币借贷或期权,做市商的收益和币价绑在一起,这时它和庄家的边界就模糊了。
 做市商
40. 持仓均价
Average cost / Cost basis
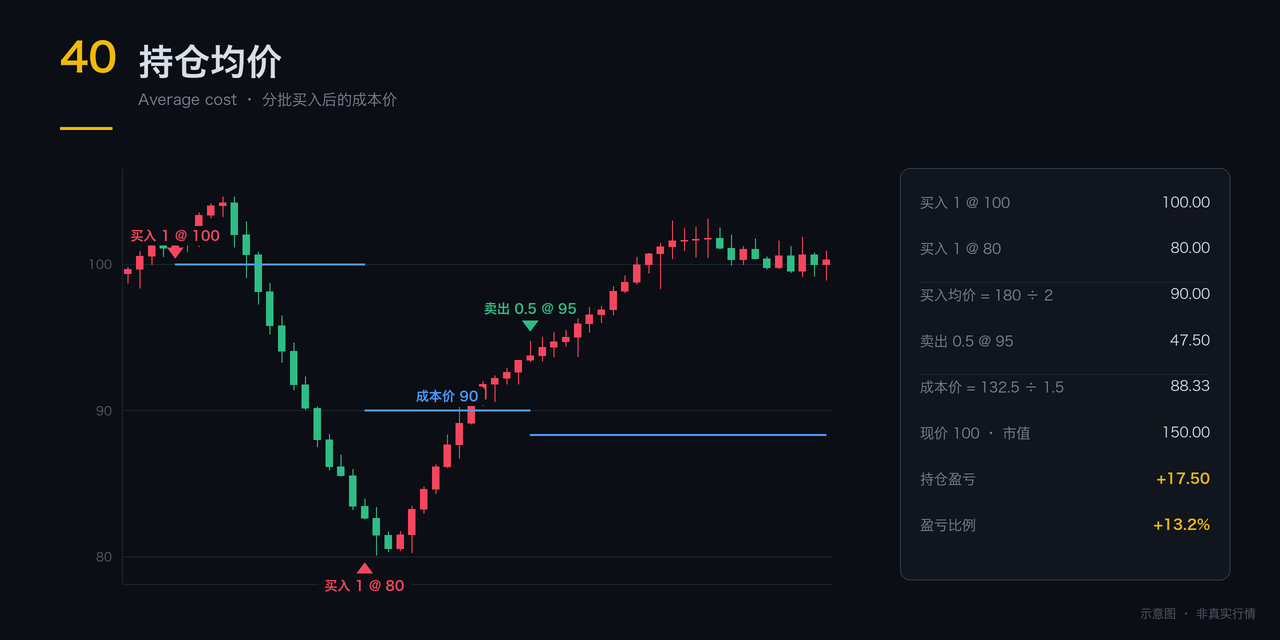
分批买入之后,用来判断浮盈浮亏的那个“成本价”。交易所账单里的口径是:
买入均价   = 买入资金总和 ÷ 买入数量总和
持仓成本价 = (买入资金总和 - 卖出所得资金总和) ÷ 持仓数量
最新市值   = 当前价 × 持仓数量
持仓盈亏   = (当前价 - 持仓成本价) × 持仓数量
盈亏比例   = 持仓盈亏 ÷ 持仓成本 × 100%
算一遍:
买入 1 个 @ 100             → 100
买入 1 个 @ 80              → 80
买入均价 = (100 + 80) ÷ 2   = 90

卖出 0.5 个 @ 95            → 47.5
剩余持仓 = 2 - 0.5          = 1.5 个
持仓成本价 = (180 - 47.5) ÷ 1.5 = 88.33

现价 100:
市值 = 100 × 1.5            = 150
盈亏 = (100 - 88.33) × 1.5  = 17.5
盈亏比例 = 17.5 ÷ 132.5     = 13.2%
这里的成本价会因为卖出而下降(卖出所得冲减了成本),这是交易所账单口径。另一种口径是移动加权平均成本:卖出不改变单位成本,只把已实现盈亏单独记账。两种算法在部分卖出后给出的成本价不同,看交易所用哪一种。
 持仓均价
41. 盘口
Order book
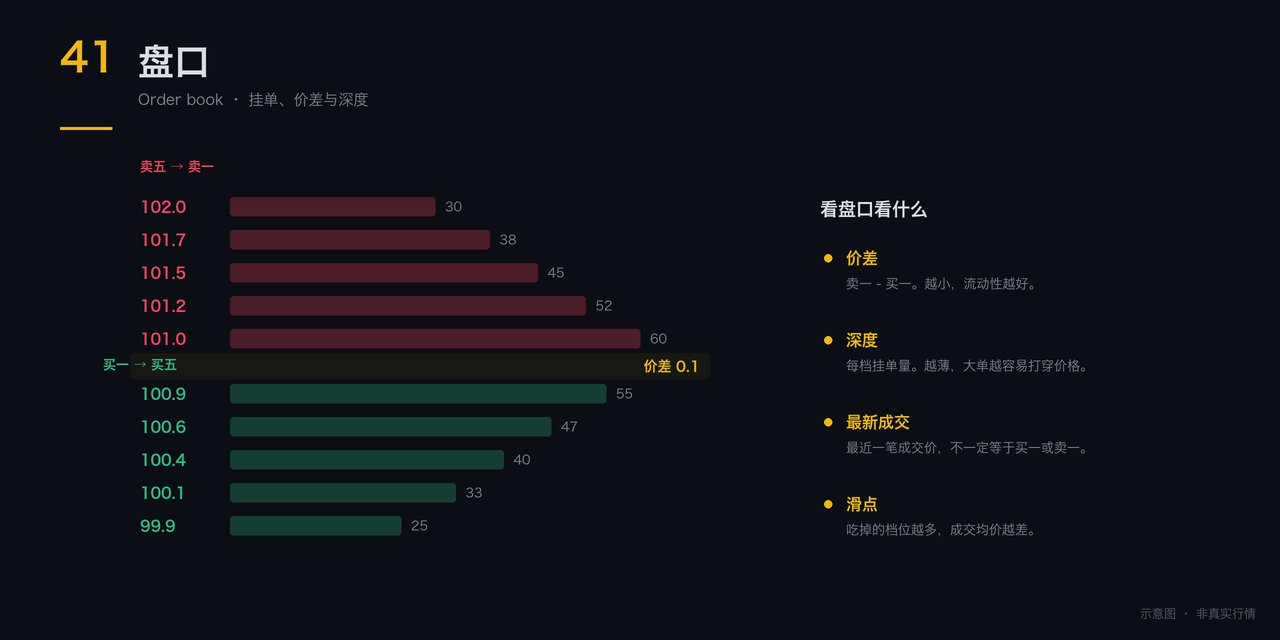
交易所里实时挂单和成交的界面,能看到买一、卖一、各档挂单量、最新成交价和成交额。
- 价差(spread)= 卖一价 − 买一价。价差越小,流动性越好。
- 深度:某一价格附近有多少挂单。深度薄,一笔大单就能把价格打穿,滑点大。
- 盘口只显示挂单,不显示撤单和隐藏单,所以它反映的是“此刻愿意成交的量”,不是全部意图。
 盘口
盘口模拟器
下一个单,看它在盘口怎么成交。市价单吃掉多档,限价单只等自己的价。
42. 深度图
Depth chart / Market depth
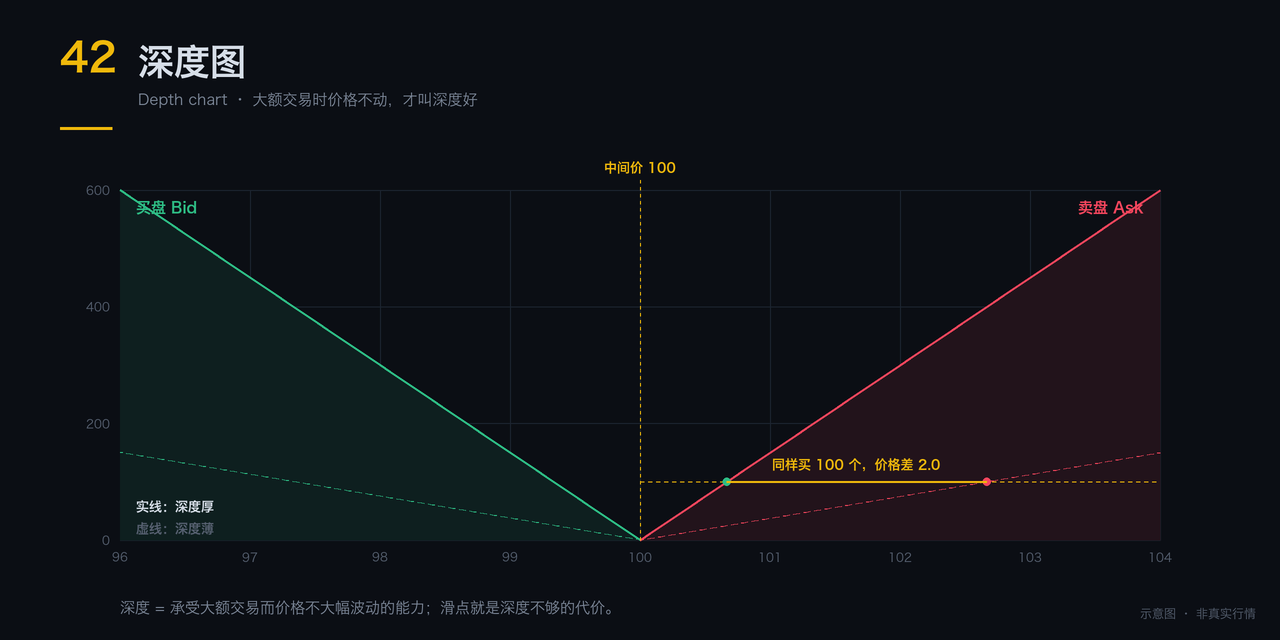
市场深度是指市场在承受大额交易时,价格不出现大幅波动的能力。
深度图把盘口所有挂单按价格累计画出来:横轴是价格,纵轴是累计挂单量。中间价左侧是买盘,越往左累计越多;右侧是卖盘,越往右累计越多,两侧通常形成一个 V 形。
深度越厚,曲线越陡,同样一笔大单只吃掉少数几档,价格冲击小;深度越薄,曲线越平,一笔大单就能把价格推得很远。滑点的大小,本质上就是深度够不够。
深度是动态的:挂单可以随时撤,做市商在波动放大时也会撤走流动性。图表上看到的“厚”,不等于真正成交时还厚。
 深度图
43. 保证金、杠杆、倍数、合约、爆仓、永续合约、币本位合约
Margin / Leverage / Contract / Liquidation / Perpetual / Inverse contract
- 保证金:开仓时冻结的本金。亏损先从保证金里扣。
- 杠杆 / 倍数:名义价值 ÷ 保证金。10 倍杠杆,100 USDT 保证金控制 1000 USDT 的仓位。
- 合约:约定未来按某个价格买卖的标准化协议。加密市场的永续合约没有到期日,靠资金费率把价格锚在现货附近。
- 爆仓(强平):亏损吃掉保证金,交易所强制平仓。交易所按标记价格判断强平,不按最新成交价:插针时最新价可能瞬间穿过强平价,但标记价格没到,不一定会被平。实际强平价还会把维持保证金率和手续费算进去,比简化值更早触发。
- 永续合约:没有交割日。多头和空头之间按资金费率定期结算,费率为正时多付空,为负时空付多。
- 币本位合约:以保证金币种计价和结算(比如 BTC 本位),盈亏用币计;U 本位合约用 USDT 计价结算。
名义价值 = 开仓价 × 数量 × 合约面值
保证金   = 名义价值 ÷ 杠杆
收益率   = 未实现盈亏 ÷ 保证金

多单强平价 ≈ 开仓价 × (1 - 1 ÷ 杠杆)
空单强平价 ≈ 开仓价 × (1 + 1 ÷ 杠杆)
保留维持保证金率 MMR 和手续费率 f 时,逐仓 U 本位可以再精确一点:
多单:强平价 ≈ P0 × (1 - 1/L) ÷ (1 - MMR - f)
空单:强平价 ≈ P0 × (1 + 1/L) ÷ (1 + MMR + f)
其中 P0 是开仓均价,L 是杠杆倍数。
算一遍:本金 100 USDT,10 倍杠杆,价格 100 开多,合约面值 1。
名义价值 = 100 × 10 × 1 = 1000 USDT
保证金   = 1000 ÷ 10    = 100 USDT
价格跌到 90:
亏损   = (100 - 90) × 10 = 100 USDT
收益率 = -100 ÷ 100      = -100%
强平价 ≈ 100 × (1 - 1/10) = 90
同样 100 USDT 本金、10 倍杠杆开空,价格从 100 跌到 90,盈利 100 USDT,收益率 +100%。
截图里的表格写“数量 1”,和 10 倍杠杆对不上:100 USDT 保证金、10 倍杠杆对应 1000 USDT 名义价值,价格 100 时应该是 10 个。按修正后的数量,价格跌 10% 正好亏光本金,和表格下面的结论一致。
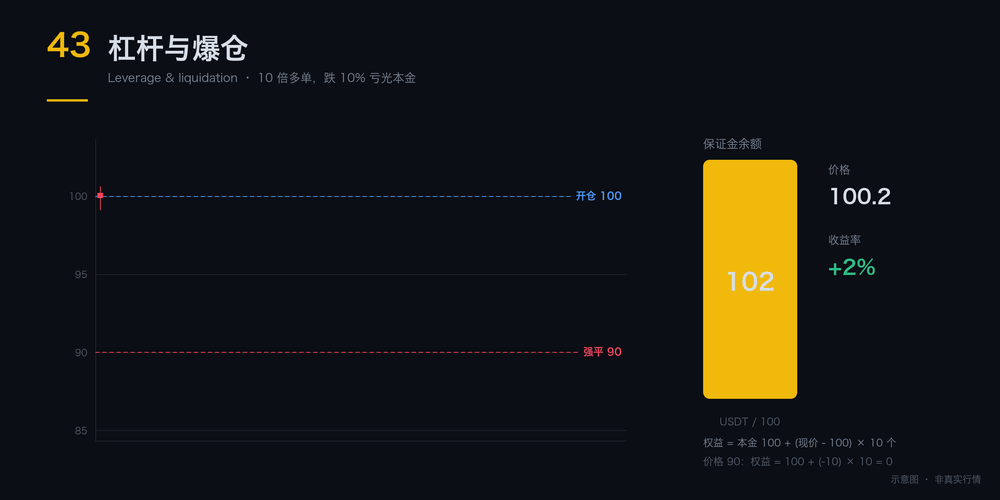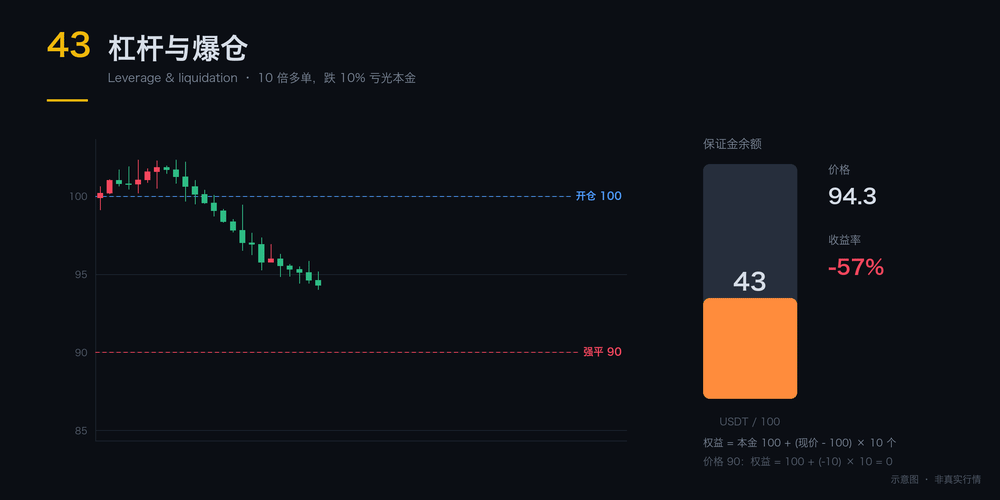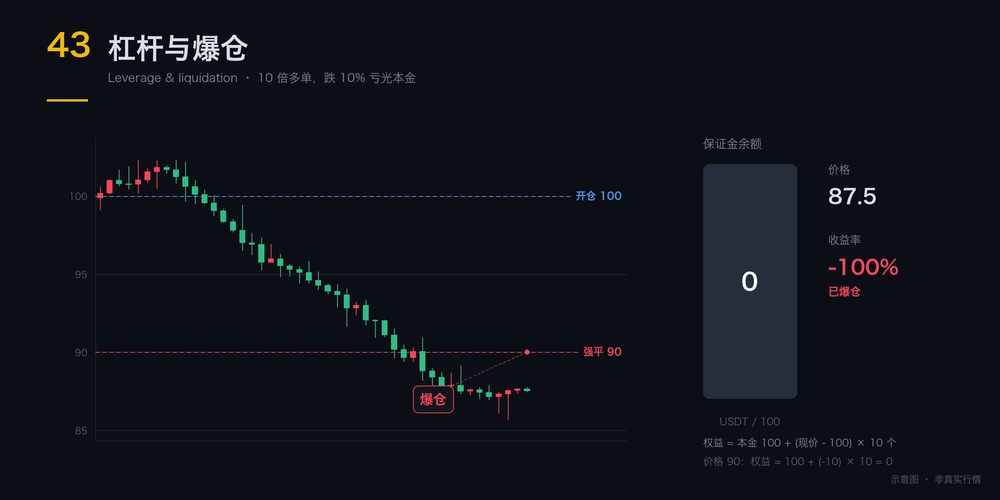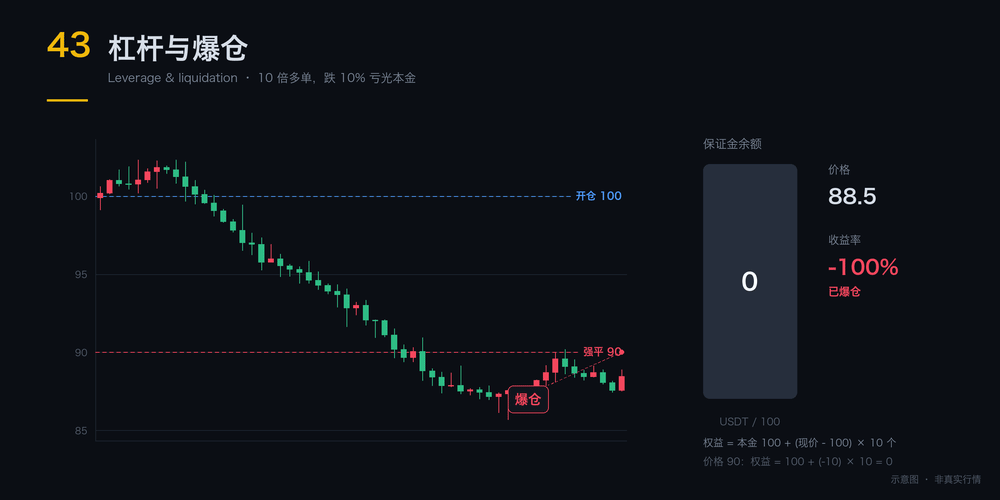 杠杆与爆仓
44. 市价单
Market order
不设定价格,直接按当前盘口的对手价成交。想立刻成交就用它。代价是吃单(taker)手续费,以及滑点:单子越大、盘口越薄,成交均价越偏离看到的价格。
45. 限价单
Limit order
指定价格和数量挂到盘口,只有价格达到或优于指定价才成交。买单挂在当前卖一以下,卖单挂在当前买一以上,属于挂单(maker),手续费通常更低,甚至返佣。
限价单保证价格,不保证成交;市价单保证成交,不保证价格。
截图的文字描述的是“触发单 / 条件单”:价格到达指定值后,按当时的对手价成交。它和限价单的区别是,触发后用的是市价,成交价可能更差。三种单子别混:
| 类型 | 是否指定价格 | 成交价 | 是否保证成交 |
|---|---|---|---|
| 市价单 | 否 | 当前对手价 | 是 |
| 限价单 | 是 | 指定价或更好 | 否 |
| 触发单 / 条件单 | 指定触发价 | 触发后的市价 | 是(按市价) |
滑点分正负:成交价优于预期叫正滑点,差于预期叫负滑点。来源是网络延迟、盘口深度不足、大单冲击,以及极端行情下的流动性真空。
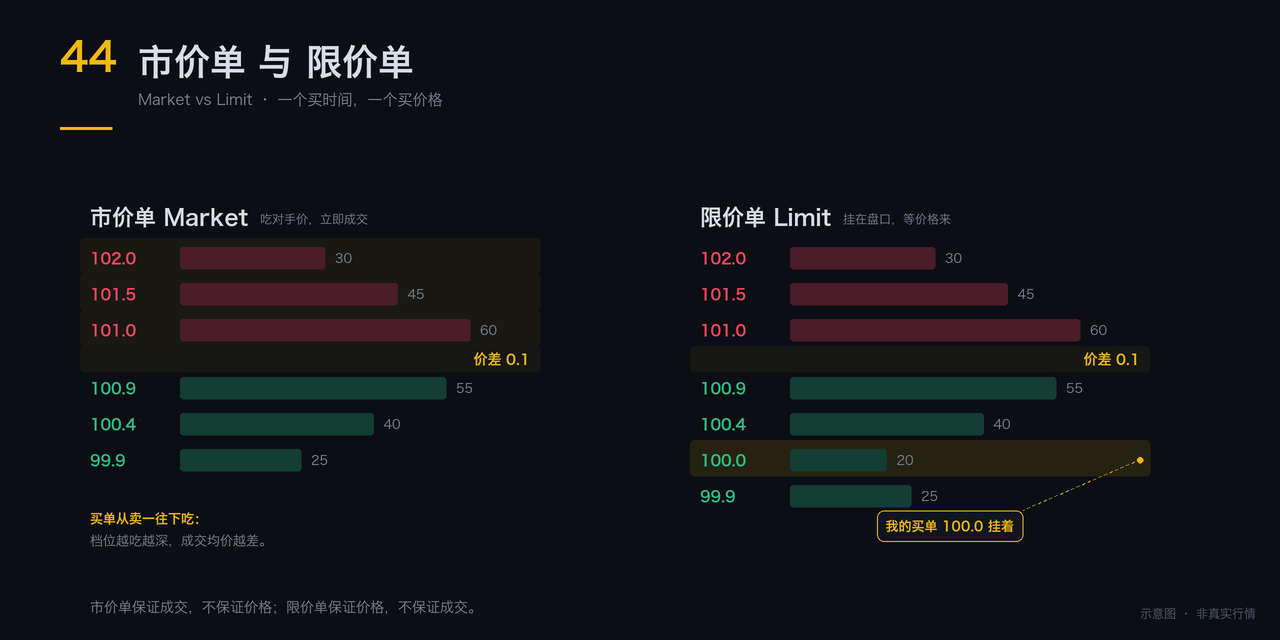 市价单与限价单
46. 一级市场 / 二级市场
Primary market / Secondary market
一级市场是发行市场:项目方或公司第一次把份额卖出去,钱进发行人手里。二级市场是流通市场:已经发行的份额在投资者之间转手,钱不进发行人手里。
股票的例子:张三帮熊猫公司募资 3000 万,公司估值 1 亿,出让 30% 股权,券商(投行)把股份卖给大户或机构,这是发行市场;公司上市后,股票在交易所买卖,这是二级市场。
加密市场里,一级对应私募、ICO、IDO、IEO,二级对应交易所里的现货和合约交易。两者风险不同:一级看项目和锁仓条款,流动性差;二级看盘口和波动,随时能卖。
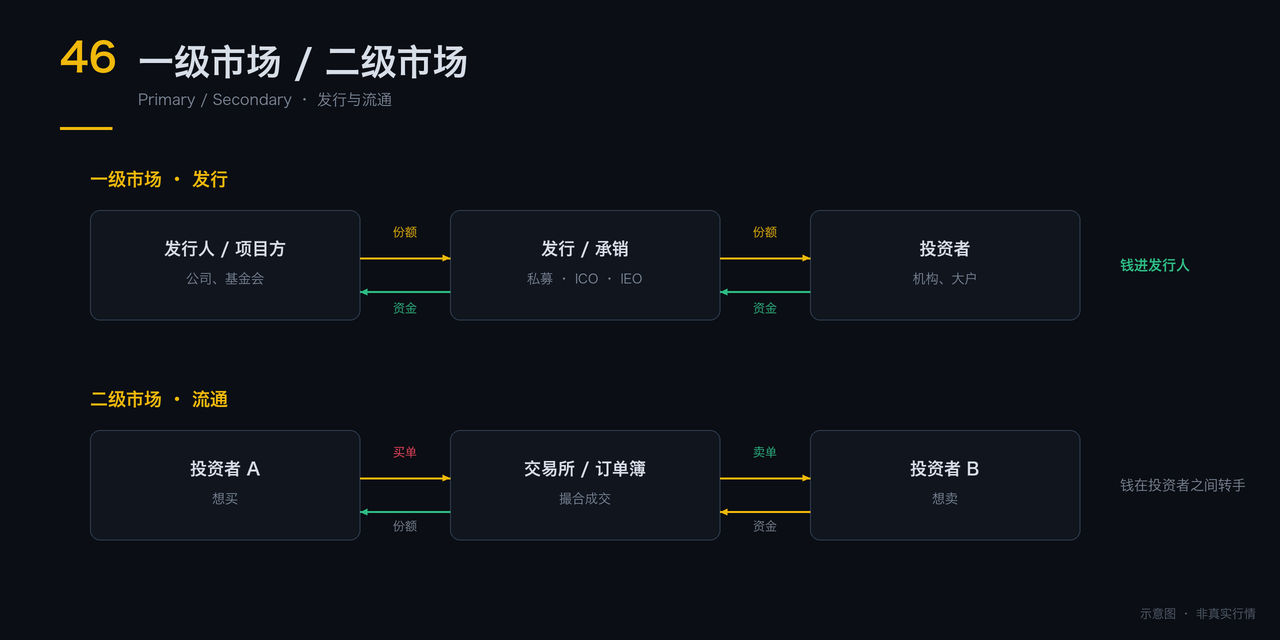 一级市场与二级市场
47. 中心化交易所
CEX (Centralized exchange)
撮合数字货币与数字货币、数字货币与法币交易的平台,是加密资产流通和价格形成的主要场所。用户的币存在交易所的钱包里,由平台托管;下单进入平台的订单簿,由撮合引擎配对。优点是速度快、深度好、有法币通道;代价是托管风险,平台挪用或被盗,用户只能走索赔。
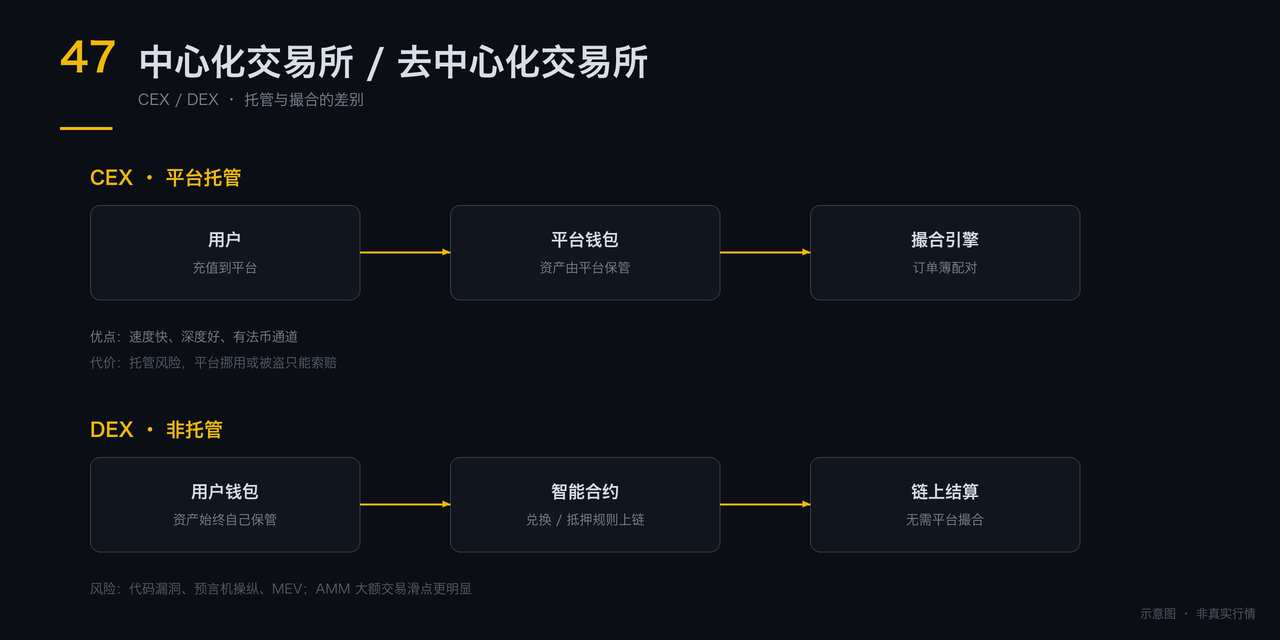 中心化与去中心化交易所
48. 去中心化交易所
DEX (Decentralized exchange)
基于公链(比如以太坊)的智能合约完成充值、转账、兑换和抵押,资产始终在用户自己的钱包里,不经平台托管。合约代码公开,任何人无法直接改规则,但代码漏洞、预言机价格操纵和 MEV 也是真实存在的风险。
主流的两种模式:AMM(自动做市商,用流动性池定价)和链上订单簿。AMM 的成交价由池中两种资产的比例决定,大额交易的滑点比中心化交易所明显。
遇到时怎么办
- 开合约前:用强平价公式先算一遍:开仓价 × (1 − 1/杠杆)。10 倍杠杆意味着跌 10% 就离场。
- 下大单前:先看盘口深度。深度薄的大币也要分单下,滑点吃掉的都是利润。
- 看深度图:记住它是动态的:极端行情里做市商先撤单,看到的厚不等于成交时的厚。
速查
| # | 术语 | 一句话 |
|---|---|---|
| 38 | 盈亏比 | 潜在盈利 ÷ 潜在亏损,要配胜率才知道长期期望 |
| 39 | 做市商 | 双边报价供流动性,赚价差和返佣,不押方向 |
| 40 | 持仓均价 | 分批买入后算浮盈浮亏的成本价,卖出会冲减成本 |
| 41 | 盘口 | 实时挂单与成交的界面,看价差、深度和最新成交价 |
| 42 | 深度图 | 把挂单按价格累计画出的曲线,看的是吃单时的滑点 |
| 43 | 保证金/杠杆 | 保证金换名义价值,强平价约开仓价 ÷ 杠杆 |
| 44 | 市价单 | 不设价格、按对手价立即成交,代价是滑点和吃单费 |
| 45 | 限价单 | 指定价格挂单,保证价格不保证成交,手续费通常更低 |
| 46 | 一级/二级市场 | 一级是发行、钱进项目方;二级是转手、钱给卖家 |
| 47 | 中心化交易所 | 平台托管资产、撮合订单簿,速度快但要看平台风险 |
| 48 | 去中心化交易所 | 链上合约撮合,资产自持,要担合约漏洞与滑点 |